


Un contrat d'agent commercial signé en 2018 et jamais relu vaut souvent moins qu'un brouillon. Les taux de commission ont bougé, les secteurs se sont ajoutés par mail, la zone d'exclusivité s'est dilatée. Personne ne se souvient de la durée du préavis. Le jour où la rupture arrive, les mauvaises surprises tombent : indemnité de cessation contestée, faute grave invoquée sans preuve, paiement bloqué pendant des mois.
L'audit annuel du contrat d'agent commercial corrige ce dérapage. Une fois par an, le mandant et son mandataire passent leur convention au crible : clauses, rémunération, secteurs, reporting, obligations réciproques. L'exercice prend deux à quatre heures et évite, dans la plupart des cas, des litiges qui se chiffrent en dizaines de milliers d'euros pour l'entreprise comme pour l'agent.
Cet article fournit la check-list utilisée par les directions commerciales rodées au statut, les points de vigilance dictés par le code de commerce, et le calendrier d'audit annuel à caler chaque début d'année commerciale.
Pourquoi un audit annuel du contrat d'agent commercial change la donne
Le contrat d'agent commercial est un contrat d'intérêt commun. Il lie une entreprise à un agent indépendant qui négocie et conclut au nom du mandant, sans lien de subordination. Cette autonomie a un prix : tout ce qui n'est pas écrit dans le mandat se règle au tribunal de commerce. La loi française tient lieu d'arbitre. D'où l'intérêt d'un audit régulier.
Les chiffres parlent. Selon la jurisprudence récente, l'indemnité de cessation se situe le plus souvent entre 18 et 24 mois de commissions brutes. Sur un portefeuille à 80 000 € de commissions annuelles, une rupture mal préparée coûte entre 120 000 et 160 000 € à l'entreprise. Un audit qui détecte une clause floue ou un manquement à l'obligation de loyauté évite ce passage en force.
C'est quoi un audit commercial appliqué au contrat ?
Un audit commercial classique scanne la performance d'une force de vente : pipeline, taux de transformation, marges. L'audit du contrat d'agent commercial vise un autre objet. Il cible la conformité juridique et opérationnelle du mandat : clauses au regard de la loi, exécution réelle des obligations, alignement entre le terrain et le papier signé.
Trois angles structurent l'exercice :
- Angle juridique : conformité des clauses au statut protecteur des articles L134-1 à L134-17 du code de commerce.
- Angle opérationnel : exécution des obligations de reporting, de loyauté et de paiement par les deux parties.
- Angle économique : pertinence du taux de rémunération, du secteur, des objectifs de clientèle au regard du marché et de la performance de l'activité.
Qu'est-ce qu'un audit des contrats de travail ? Et pourquoi ça n'est pas pareil
L'audit des contrats de travail vise les salariés : durée du travail, classification, primes, conditions de rupture sous le prisme du code du travail. L'audit du contrat d'agent commercial relève du droit commercial, pas du droit social. Le mandataire n'est pas un salarié, il ne perçoit pas de salaire mais une rémunération à la commission, et la rupture obéit au code de commerce. Confondre les deux régimes est la première cause de redressement Urssaf en cas de requalification du statut.
Le cadre légal à connaître avant d'auditer
Avant de toucher au mandat, l'auditeur cale ses références. Le statut de l'agent est codifié aux articles L134-1 à L134-17 du code de commerce, transposition de la directive européenne 86/653/CEE. Ce socle est d'ordre public : aucune clause ne peut y déroger au détriment du mandataire.
Quelle loi est applicable au contrat d'agent commercial ?
La loi française s'applique dès lors que l'agent exerce son activité sur le territoire français, même si l'entreprise mandante est étrangère. La Cour de cassation a confirmé ce point en 2017. Une clause attribuant la compétence à un droit étranger ne prive pas le mandataire de l'indemnité prévue à l'article L134-12. Pour le détail des règles applicables, le portail service-public.fr dédié à l'agent commercial récapitule les obligations administratives liées au statut.
Trois textes structurent l'audit du contrat :
- Articles L134-1 à L134-4 : définition du statut, immatriculation au registre spécial, capacité de l'agent.
- Articles L134-5 à L134-9 : rémunération, calcul de la commission, droit à l'information comptable.
- Articles L134-10 à L134-17 : cessation, indemnité, faute grave, délai de prescription.
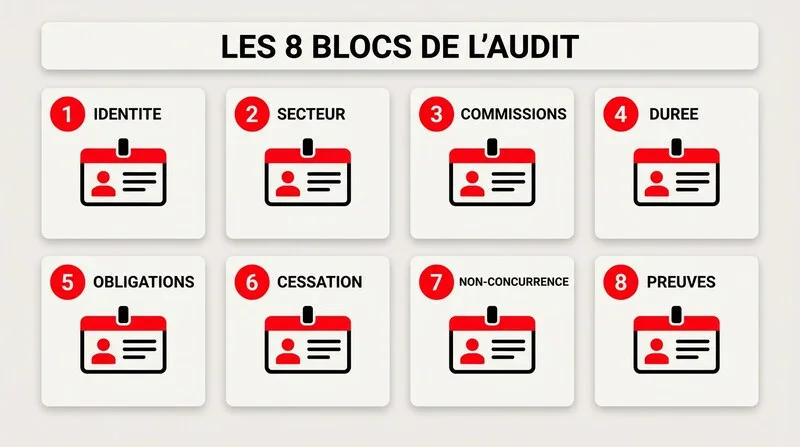
La check-list des huit blocs à passer au crible
L'audit annuel se déroule en huit blocs. Chacun produit un verdict : conforme, à corriger, à renégocier. Vous gardez la trace écrite, datée, signée des deux parties.
Bloc 1 : identité des parties et statut
- Numéro d'immatriculation au registre spécial des agents commerciaux (RSAC) : à jour ?
- Forme juridique du mandataire (personne physique, EURL, SASU) : cohérente avec le contrat signé ?
- Activité professionnelle de l'agent : toujours conforme à l'objet du mandat ?
- Couverture sociale et protection sociale de l'agent indépendant : à jour à l'Urssaf ?
Bloc 2 : objet du mandat, secteur, exclusivité
Le périmètre dérive vite. Un agent recruté pour le Grand Ouest finit par couvrir trois départements limitrophes parce qu'un client important a déménagé. Si rien n'est écrit, l'exclusivité reste figée sur le périmètre initial. L'entreprise mandante peut, sans s'en rendre compte, devoir des commissions sur des ventes qu'elle croyait hors mandat.
- Le secteur géographique décrit colle-t-il à la réalité de l'activité ?
- L'exclusivité couvre-t-elle bien tous les clients, ou seulement ceux apportés par l'agent ?
- Les gammes de produits ou services confiées au mandataire sont-elles à jour ?
- La clientèle existante a-t-elle été listée et annexée au mandat ?
Bloc 3 : rémunération et commissions
Le bloc le plus lourd financièrement. L'article L134-5 pose que l'agent a droit à une commission sur toute opération conclue pendant la durée du mandat, dès lors qu'elle entre dans le périmètre. Cinq questions à dérouler :
- Le taux de commission inscrit colle-t-il à la rémunération réellement versée sur les douze derniers mois ?
- Les commissions sur affaires indirectes (clients du secteur non apportés par l'agent) sont-elles versées ?
- Le délai de paiement respecte-t-il l'article L134-9 (dernier jour du mois suivant le trimestre) ?
- Le relevé de compte est-il transmis chaque trimestre avec le détail des opérations ?
- L'agent a-t-il bien exercé son droit à l'information comptable pour vérifier les éléments servant au calcul ?
Bloc 4 : durée et conditions de renouvellement
- Le contrat est-il à durée déterminée ou indéterminée ? Si un CDD est reconduit tacitement plus d'une fois, il bascule en contrat à durée indéterminée.
- Une clause de période d'essai figure-t-elle au mandat ? Elle reste valable, mais la rupture pendant cette période ouvre droit à indemnisation depuis l'arrêt CJUE de 2018.
- Les conditions de tacite reconduction sont-elles claires, avec préavis chiffré ?
- La durée prévue dans le mandat est-elle alignée avec le cycle de vente du secteur ?
Les blocs 5 à 8 : obligations, rupture, non-concurrence, preuves
Bloc 5 : obligations réciproques au contrat
Les obligations sont symétriques. L'agent doit loyauté, information et exécution diligente. L'entreprise mandante doit fournir les moyens, payer les commissions et informer son mandataire de toute opération conclue par son intermédiaire. Quelles sont les obligations de l'agent commercial dans le détail ?
- Obligation de loyauté : ne pas représenter une marque concurrente sans accord écrit du mandant.
- Obligation d'information : rendre compte de l'exécution du mandat, transmettre les éléments du marché.
- Obligation de diligence : prospecter activement la clientèle, défendre les intérêts de la société mandante.
- Côté entreprise : remettre la documentation, les tarifs, les conditions générales de vente à jour.
L'audit vérifie qu'un canal de reporting existe et fonctionne. Un agent qui ne transmet aucun rapport d'activité depuis huit mois s'expose à un argument de faute grave au moment de la rupture.
Bloc 6 : clauses de cessation du contrat et indemnité
Le cœur du dispositif de protection du mandataire. L'article L134-12 prévoit que la rupture ouvre droit à une indemnité compensatrice du préjudice subi, sauf trois cas : faute grave de l'agent, cessation à son initiative sans motif imputable à l'entreprise mandante, ou cession à un tiers. Pour le détail des règles, voyez notre article dédié à la rupture du contrat d'agent commercial.
- Le préavis respecte-t-il les minima de l'article L134-11 (1 mois la première année, 2 mois la deuxième, 3 mois ensuite) ?
- Le mandat contient-il une définition de la faute grave ? Attention, le juge garde la main : aucune disposition ne peut imposer une qualification au tribunal.
- Une indemnité forfaitaire est-elle prévue ? Elle reste opposable seulement si elle ne descend pas sous le standard jurisprudentiel des 18 à 24 mois de rémunération.
- Le délai de prescription d'un an pour réclamer l'indemnité (article L134-12 al. 2) est-il rappelé ?
Bloc 7 : clause de non-concurrence post-contractuelle
L'article L134-14 encadre strictement la non-concurrence post-contractuelle : écrite, limitée à deux ans maximum, restreinte au secteur géographique et aux produits du mandat. Sans ces trois conditions, la disposition est nulle.
- La non-concurrence est-elle limitée dans le temps (24 mois max) et dans l'espace ?
- Vise-t-elle bien les seuls produits ou services couverts par le mandat ?
- Une contrepartie financière est-elle prévue ? La loi ne l'impose pas, mais la pratique la généralise pour éviter une remise en cause devant le juge.
Bloc 8 : preuves et archivage
Un audit sans preuves ne tient pas devant un juge. L'entreprise mandante et son mandataire archivent chacun :
- Le contrat original signé et chaque avenant daté.
- Les relevés de compte de rémunération trimestriels sur cinq ans.
- Les comptes-rendus de visites clients, les emails échangés sur le périmètre.
- Les justificatifs d'envoi (lettre recommandée, accusé de réception) pour toute notification.
Qui audite quoi, et à quelle fréquence
L'audit annuel mobilise trois acteurs avec des rôles distincts. Mal répartis, ils créent du bruit et passent à côté des vrais sujets.
| Acteur | Rôle dans l'audit du contrat | Fréquence |
|---|---|---|
| Directeur commercial / mandant | Blocs 2, 3, 4, 5 : périmètre, commissions, obligations opérationnelles | Une fois par an, janvier ou février |
| Agent commercial | Blocs 1, 3, 5, 8 : immatriculation, paiement, obligations, archivage | Une fois par an, idéalement même fenêtre |
| Conseil juridique externe | Blocs 6, 7 : cessation du contrat, non-concurrence, conformité L134 | Tous les deux ans ou en cas d'évolution jurisprudentielle |
Cette répartition tient compte du temps disponible. Le directeur commercial n'a pas besoin de relire les articles L134 chaque année si rien ne bouge côté loi. L'agent, lui, a tout intérêt à vérifier que son compte de rémunération colle aux opérations conclues sur sa clientèle.
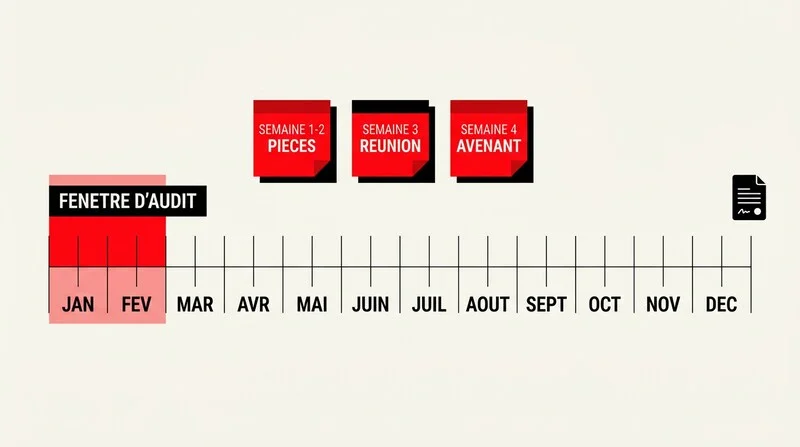
Calendrier d'audit annuel : la fenêtre de janvier-février
L'audit se cale après la clôture comptable de l'année écoulée, avant la signature des nouveaux objectifs. La fenêtre janvier-février est la meilleure. Les chiffres de l'année N-1 sont consolidés, et les ajustements peuvent prendre effet dès le 1er mars.
Trois étapes pratiques :
- Semaine 1-2 : chaque partie prépare ses pièces (contrat, avenants, relevés de compte, rapports d'activité).
- Semaine 3 : réunion d'audit de 2 à 4 heures, par bloc, avec procès-verbal écrit.
- Semaine 4 : signature d'un avenant unique reprenant les ajustements validés, ou confirmation écrite que le mandat reste inchangé.
Si vous recrutez un nouvel agent dans l'année, l'onboarding agent commercial intègre dès le départ ce rituel d'audit annuel dans le mandat. La protection contractuelle se construit au moment de la signature, pas un an plus tard. Sur la partie rémunération, un point dédié à la commission agent commercial permet de revisiter la grille tous les douze mois sans renégociation lourde.
Les trois erreurs qui plombent un audit
Vingt-cinq ans à voir passer des contrats, on identifie vite les pièges récurrents.
La première erreur est de traiter l'audit comme un contrôle unilatéral. Une entreprise qui audite seule, sans associer son mandataire, transforme l'exercice en bras de fer. L'audit annuel est un acte de gouvernance partagée : les deux parties prennent connaissance des écarts en même temps.
La deuxième erreur est de confondre faute grave et désaccord. Un agent qui n'atteint pas ses objectifs n'a pas commis de faute. La faute grave suppose un manquement à une obligation contractuelle suffisamment caractérisé pour rendre impossible la poursuite du mandat. Vouloir l'invoquer sur un dossier fragile au moment de la rupture revient à offrir l'indemnité de cessation au mandataire.
La troisième erreur est d'oublier le droit à l'information comptable. L'article L134-2 ouvre à l'agent un droit à exiger les éléments servant au calcul de sa rémunération. Une société qui refuse de produire ces éléments offre à son mandataire un argument de rupture aux torts de l'entreprise, avec indemnité à la clé. Pour l'agent, c'est l'occasion de vérifier que rien ne manque dans le compte trimestriel.
Mettre l'audit en pratique dès cette année
Un mandat audité chaque année se rompt rarement au tribunal. Les écarts se règlent par avenant, les zones grises se ferment, les obligations réciproques se réajustent. Pour les agents en quête de mandats robustes ou les entreprises en recherche de partenaires alignés, la plateforme agentCo recense des profils déjà rodés à ce niveau d'exigence contractuelle. Avant de signer le prochain mandat, ou de renouveler un contrat en cours, bloquez deux heures dans l'agenda : la check-list des huit blocs ci-dessus tient en une demi-journée et vous évite l'année prochaine d'apprendre par lettre recommandée que votre meilleur agent a saisi le tribunal.