


Vous êtes commercial indépendant et vous regardez le secteur de l'assurance pour y placer un ou plusieurs mandats. La question n'est pas seulement "conseiller commercial en assurance, c'est quoi", mais surtout : quel statut je choisis, à qui je dois m'immatriculer, et où je trouve des mandants sérieux qui payent leurs commissions.
Cette page s'adresse aux agents commerciaux, VRP multicartes et apporteurs d'affaires qui envisagent d'exercer dans l'assurance de particuliers ou de professionnels. Elle clarifie les statuts, les missions concrètes, la logique de rémunération et les points juridiques que trop de commerciaux découvrent trop tard, une fois le contrat signé.
Conseiller commercial en assurance : le métier, côté indépendant
Le conseiller commercial en assurance vend des contrats d'assurance à des clients particuliers ou professionnels : auto, habitation, santé, prévoyance, responsabilité civile pro, flotte, multirisque entreprise. Il analyse les besoins, propose un produit adapté, négocie les conditions et suit son portefeuille dans le temps.
En indépendant, vous exercez ce métier sous mandat d'une compagnie, d'un courtier grossiste, d'un mandataire ou d'un agent général qui vous confie une gamme de produits et un territoire. Vous n'êtes pas salarié de l'agence. Vous facturez des commissions sur les affaires apportées et les renouvellements gérés.
Trois missions structurent votre travail au quotidien : la prospection (particuliers, TPE, professions libérales), le conseil et la souscription en clientèle, la gestion de la relation dans la durée pour limiter la résiliation et déclencher des ventes croisées.
Quel statut pour exercer comme conseiller commercial en assurance
La confusion des statuts fait perdre du temps, de l'argent et parfois des indemnités de fin de contrat. Quatre profils existent, avec des règles très différentes.
Agent commercial mandataire
L'agent commercial est un mandataire indépendant qui négocie et éventuellement conclut des contrats au nom du mandant. Son statut est protégé par le code de commerce (articles L134-1 et suivants), avec un droit à indemnité de fin de contrat sauf faute grave. Il s'immatricule au registre spécial des agents commerciaux (RSAC).
VRP multicarte
Le VRP multicarte est un salarié qui prospecte pour plusieurs employeurs. Il a un contrat de travail, un lien de subordination limité, une carte professionnelle et des cotisations sociales spécifiques. Ce n'est pas un indépendant.
Apporteur d'affaires
L'apporteur d'affaires met en relation un prospect avec le mandant. Il ne négocie pas, ne conclut pas, ne signe pas. Sa rémunération tombe si l'affaire aboutit. Aucun droit à indemnité de fin de contrat comparable à celui de l'agent commercial.
Mandataire ou courtier en assurance
Dès que vous présentez, proposez ou aidez à conclure un contrat d'assurance à titre habituel et rémunéré, vous entrez dans le champ de la distribution d'assurances (art. L511-1 du code des assurances). L'immatriculation à l'ORIAS devient obligatoire, avec justification de capacité professionnelle, honorabilité, responsabilité civile pro et garantie financière selon les cas. Vous exercez alors comme mandataire d'assurance (MA), mandataire d'intermédiaire (MIA) ou courtier (COA).
Pour approfondir la voie du mandat en compagnie ou en cabinet de courtage, notre page devenir mandataire en assurance détaille les prérequis et le parcours d'immatriculation.
Statuts comparés : ce qui change vraiment pour vous
| Statut | Lien juridique | Immatriculation clé | Rémunération | Fin de contrat |
|---|---|---|---|---|
| Agent commercial | Mandat | RSAC + ORIAS si distribution | Commissions | Indemnité (code de commerce) |
| VRP multicarte | Contrat de travail | Carte professionnelle | Salaire + commissions | Indemnité de clientèle (code du travail) |
| Apporteur d'affaires | Contrat de prestation | Kbis / micro-entreprise | Commissions à l'affaire | Selon contrat |
| Mandataire d'assurance | Mandat de la compagnie | ORIAS (MA, MIA ou COA) | Commissions | Selon mandat + ORIAS |
Sur toute situation individuelle (choix du statut, litige, rupture de mandat, fiscalité), consultez un avocat ou un expert-comptable spécialisé en distribution d'assurances. Cette page ne remplace pas un conseil professionnel.
Missions concrètes du conseiller commercial en assurance
Un mandat sérieux vous confie une gamme de produits, un territoire, des objectifs de production, un plan de commissions et des règles de gestion du portefeuille. Voici ce que vous ferez au fil des semaines.
- Prospection ciblée : particuliers en zone chalandise, TPE, artisans, professions libérales, entreprises de moins de 50 salariés.
- Analyse des besoins : audit des contrats en cours, identification des trous de couverture, calcul du coût réel du risque.
- Devis et négociation : simulation, comparaison, argumentaire, traitement d'objections sur le prix ou la franchise.
- Souscription : recueil des pièces, formalisme réglementaire (devoir de conseil, fiche d'information), signature.
- Gestion et fidélisation : suivi des sinistres avec le back-office, renouvellement, ventes croisées (auto + habitation + prévoyance).
Ce quotidien exige des compétences techniques (produits, réglementation) et des compétences commerciales solides. Pour affiner votre méthode, notre page dédiée aux techniques de vente passe en revue la découverte client, l'argumentaire produit et les scripts d'objection utiles en assurance.
Rémunération : ce qui fait varier vos commissions
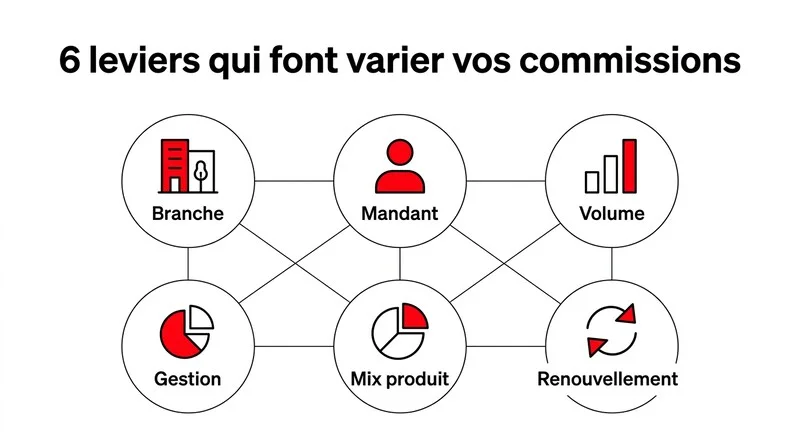
La rémunération d'un conseiller commercial en assurance indépendant repose sur des commissions, souvent en deux temps : une commission d'apport à la souscription, puis une commission de gestion sur la durée du contrat. Le pourcentage dépend de la branche (auto, santé, IARD, prévoyance, pro), du mandant, du volume traité et de la responsabilité assumée sur la gestion.
Aucun taux ni fourchette de salaire n'a de valeur générale : les commissions varient selon la compagnie, le produit et le mandat négocié. Nous ne promettons ni revenu, ni volume de vente, ni délai de placement.
Les facteurs qui font monter vos revenus dans la durée : qualité de la découverte, taux de transformation, nombre de contrats moyens par client, taux de renouvellement, capacité à traiter du pro (rc pro, flotte, mrp) en plus du particulier. Pour approfondir la mécanique de calcul, consultez nos pages commission agent commercial et rémunération agent commercial.
Formation, capacité professionnelle et immatriculation ORIAS
La distribution d'assurances est réglementée. Pour exercer légalement, vous devez justifier d'une capacité professionnelle (par diplôme, expérience ou stage professionnel selon les niveaux I, II ou III) et vous immatriculer à l'ORIAS. Les conditions détaillées sont publiées sur orias.fr et sur service-public.fr.
Côté diplômes, les parcours classiques passent par un BTS Assurance, un BTS NDRC ou un DUT tertiaire, complétés d'une formation IAS (niveaux I, II ou III selon la fonction visée). Un commercial expérimenté d'un autre domaine peut aussi valider la capacité par une expérience professionnelle documentée.
Évolutions de carrière dans l'assurance
Le métier de conseiller ouvre plusieurs trajectoires selon vos appétences. Trois axes reviennent souvent.
- Expertise produit : montée sur les risques pro (RC pro, flotte, cyber, prévoyance TPE), gestion d'un portefeuille de dirigeants.
- Développement : constitution d'un cabinet de courtage avec statut COA, encadrement d'autres commerciaux indépendants.
- Fonctions support : inspecteur commercial, souscription, gestion de sinistres, direction d'agence pour les profils qui repassent au salariat.
Trouver des mandats sérieux dans l'assurance
C'est le nerf de la guerre. Beaucoup de plateformes proposent des mandats bas de gamme, avec des taux de commission opaques et des mandants peu fiables. Pour filtrer, quatre points à vérifier avant de signer.
- Immatriculation du mandant : vérifiez son numéro ORIAS sur le registre public. Pas d'ORIAS, pas de mandat en assurance.
- Plan de commissions écrit : taux, base de calcul, moment de versement, sort en cas de résiliation ou d'impayé.
- Territoire et exclusivité : périmètre géographique, exclusivité produits, clause de non-concurrence en fin de mandat.
- Modalités de rupture : préavis, sort du portefeuille, indemnité de fin de contrat pour l'agent commercial.
Un point souvent négligé : la clause de non-concurrence post-mandat. Elle doit être limitée en durée, en territoire et en secteur, avec une contrepartie financière quand elle est validée. Notre page sur la rupture contrat agent commercial détaille les recours possibles et le calcul de l'indemnité.
Pour élargir votre recherche au-delà de l'assurance ou trouver un second mandat complémentaire, consultez notre plateforme trouver des missions commerciales, ainsi que notre page commercial freelance.
agentCo, 25 ans à mettre en relation mandants et commerciaux
agentCo est le premier réseau français de commerciaux freelance, actif depuis 1999. La plateforme réunit environ 30 000 entreprises et 57 000 commerciaux indépendants inscrits, avec plus de 600 missions actives à tout moment, sur plus de 30 secteurs, dont l'assurance.
Vous créez votre profil de commercial indépendant, vous accédez aux mandats correspondant à votre statut et à votre territoire, vous contactez directement les mandants intéressés. Aucun engagement, aucun frais de mise en relation caché.
Créer un compte agent commercial. Vous consultez les mandats en assurance et dans 30+ secteurs en quelques minutes.