


La facturation électronique obligatoire pour les agents commerciaux arrive vite. Vous adressez chaque mois une facture de commissions à vos mandants ? Ces factures vont devoir transiter par une plateforme agréée par l'État, dans un format structuré, et non plus par simple email ou PDF pièce jointe. Cette obligation de facturation électronique concerne toutes les entreprises assujetties à la TVA, sans exception.
Cet article s'adresse aux commerciaux indépendants : agents commerciaux mandataires, VRP multicartes qui facturent en propre, apporteurs d'affaires, mandataires en immobilier ou en assurance. Vous y trouverez le calendrier des obligations, les règles pour vos factures de commissions, le cas de la franchise en base de TVA, les formats de facture électronique conformes et une checklist. Sources : impots.gouv.fr, service-public.fr, URSSAF.
Qui est concerné et à quelle date ?
La réforme de la facturation électronique s'applique à toutes les entreprises assujetties à la TVA établies en France. Un agent commercial mandataire, en entreprise individuelle ou en société, entre dans ce périmètre. L'obligation concerne aussi bien les entreprises soumises à la TVA que les entreprises en franchise.
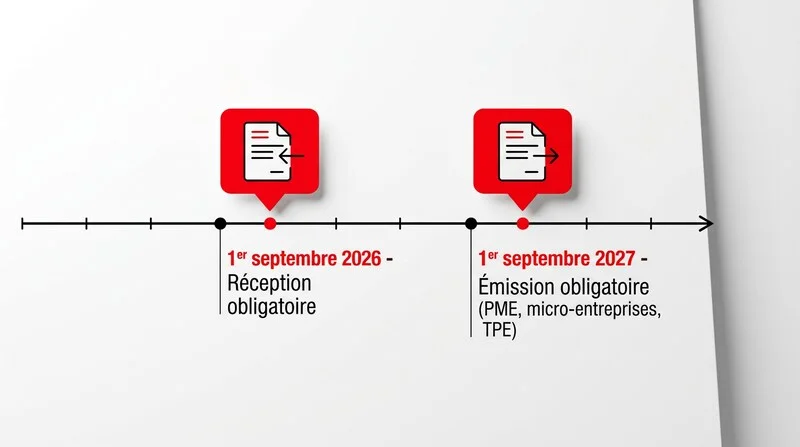
Deux dates structurent la réforme. Elles sont calées par l'article 91 de la loi de finances pour 2024 et confirmées par la Direction générale des Finances publiques. Ces deux jalons fixent l'obligation de réception puis l'obligation d'émission des factures électroniques.
- 1er septembre 2026 : obligation de réception des factures électroniques pour toutes les entreprises, quelle que soit leur taille. Le même jour, les grandes entreprises et les ETI devront émettre leurs factures au format électronique.
- 1er septembre 2027 : obligation d'émission pour les PME, les micro-entreprises et les TPE. À cette date, un agent commercial en entreprise individuelle devra émettre ses factures de commissions au format électronique conforme.
Concrètement, un agent commercial qui facture aujourd'hui un mandant en PDF envoyé par mail devra basculer progressivement. Dès le 1er septembre 2026, un mandant grande entreprise ou ETI vous adressera peut-être déjà des factures électroniques, que vous devrez pouvoir recevoir via une plateforme. À partir du 1er septembre 2027, vous devrez émettre vos propres factures via une plateforme agréée.
Ce que change la réforme pour vos factures de commissions
La facture de commissions d'un agent commercial est une facture B2B classique. Elle circule entre deux professionnels assujettis à la TVA. À ce titre, cette facture entre dans le champ de la facturation électronique obligatoire et devra être émise via une plateforme agréée à partir du 1er septembre 2027.
Trois éléments vont changer par rapport à vos habitudes actuelles :
- La facture ne circulera plus en direct entre vous et votre mandant. Elle passera par une plateforme agréée, qui la transmettra à la plateforme du mandant, puis à l'administration fiscale.
- La facture devra être émise dans un format structuré : Factur-X, UBL ou CII. Un PDF signé n'est plus une facture électronique au sens de la loi.
- Chaque facture émise fera l'objet d'une transmission automatique de données à l'administration fiscale : statut de paiement, montant HT, montant de TVA collectée.
Sur ce dernier point, la transmission du statut de paiement intéresse directement l'agent. Aujourd'hui, un mandant qui règle en retard n'est visible que dans vos relances. Demain, ce paiement circulera dans la plateforme et l'administration en aura connaissance en temps réel. Le suivi des commissions en retard sera bien plus lisible pour vous.
Une nuance importante : la réforme ne change pas le régime de vos commissions au fond. Le taux, la base de calcul, les modalités de règlement restent définis par votre contrat de mandat. Pour un rappel des règles de calcul et de négociation des commissions, la mécanique juridique reste identique. Seul le canal de transmission évolue.
Plateforme agréée : PDP ou PPF, comment choisir ?
La réforme s'appuie sur deux briques techniques distinctes, et il faut bien les nommer pour ne pas se tromper au moment de choisir sa solution.
Le PPF, portail public de facturation
Le PPF est l'annuaire central géré par l'État. Il ne sert pas à émettre ou recevoir vos factures directement. Son rôle : recenser les entreprises, router les factures vers la bonne plateforme, et concentrer les données de facturation transmises à l'administration fiscale. Le calendrier officiel a acté qu'il n'y aura pas d'offre gratuite d'émission via le PPF : chaque entreprise devra s'appuyer sur une plateforme agréée.
La PDP, plateforme de dématérialisation partenaire
Une PDP est une entreprise privée immatriculée par l'administration fiscale (numéro d'immatriculation publié sur impots.gouv.fr). C'est elle qui va, pour votre compte, émettre vos factures dans le format conforme. La PDP se charge de transmettre chaque facture à la PDP de votre mandant, et de remonter les données vers le PPF. Une PDP est aussi votre point d'entrée pour la réception des factures de vos fournisseurs.
Pour un agent commercial indépendant, trois questions guident le choix d'une plateforme agréée :
- Est-elle bien immatriculée en tant que PDP par la DGFiP ? La liste officielle est publiée et actualisée. En cas de doute, on vérifie sur impots.gouv.fr avant de signer.
- Gère-t-elle le format Factur-X ? Ce format mixte PDF + XML est le plus courant en France pour les TPE. UBL et CII sont acceptés mais souvent utilisés dans des flux plus techniques.
- Le tarif mensuel est-il compatible avec un volume de factures faible ? Un agent commercial émet souvent une à cinq factures par mois. Un logiciel facturé au volume peut être plus léger qu'un abonnement forfaitaire.
Un mot sur les logiciels de facturation grand public. Beaucoup d'éditeurs actuels (comptabilité, gestion commerciale, logiciel de facturation en ligne) ont annoncé leur immatriculation en PDP ou un partenariat avec une PDP. Si vous utilisez déjà un logiciel, la première question à poser est simple : "êtes-vous PDP agréée ou reliés à une PDP ?". Un logiciel non relié à une plateforme agréée ne pourra plus émettre vos factures après le 1er septembre 2027.
Agent commercial en franchise en base de TVA : le piège à connaître
Beaucoup d'agents commerciaux exercent en micro-entreprise, sous le régime de la franchise en base de TVA. En clair, vous ne facturez pas de TVA à vos mandants et vous ne la déduisez pas. Vous mentionnez sur chaque facture "TVA non applicable, article 293 B du CGI". Cette franchise de TVA n'exonère pas votre entreprise de la facturation électronique.
Question naturelle : la réforme me concerne-t-elle si je ne collecte pas de TVA ?
Réponse : oui, partir du principe inverse est une erreur. La facturation électronique obligatoire s'applique à toutes les entreprises établies en France pour leurs opérations B2B domestiques, y compris aux entreprises en franchise. Vos factures de commissions à un mandant français devront transiter par une plateforme agréée, avec ou sans TVA.
À cela s'ajoute le e-reporting. Pour les opérations qui ne relèvent pas de la facturation électronique B2B domestique (ventes à des particuliers, opérations transfrontalières, encaissements), l'entreprise doit transmettre à l'administration fiscale les données de transaction. C'est une obligation parallèle de transmission. Pour un agent commercial en franchise, deux cas types :
- Vous encaissez des commissions d'un mandant établi hors de France ? Le flux relève du e-reporting de données de transaction, pas de la facturation électronique B2B classique.
- Vous êtes en franchise en base et vous facturez un mandant français ? La facture circule par plateforme agréée, avec les mentions habituelles.
La règle générale, décrite sur service-public.fr : la facturation électronique B2B et le e-reporting forment un couple obligatoire. Aucun agent commercial assujetti à la TVA n'échappe aux deux volets, franchise ou pas. Pour toute situation individuelle liée à votre statut fiscal d'agent commercial en profession libérale, un conseil auprès de votre expert-comptable reste la bonne réflexe.
Formats conformes : Factur-X, UBL, CII
Un mot très concret sur ce qui distingue une facture électronique conforme d'un PDF classique. La conformité tient au format :
- Factur-X : un fichier PDF/A-3 lisible par un humain, contenant un fichier XML structuré. C'est le format hybride le plus adopté en France par les PME et les indépendants.
- UBL (Universal Business Language) : un format XML pur, orienté échanges automatisés. Utilisé sur des flux comptables volumineux.
- CII (Cross Industry Invoice) : un autre standard XML international, souvent croisé dans les échanges européens.
Ces trois formats sont acceptés par le socle du PPF et par les plateformes PDP. Vous n'avez pas à choisir techniquement le format : votre plateforme agréée génère le format à partir des informations que vous saisissez ou que remonte votre logiciel de facturation. Le document de facture est ensuite archivé chez la PDP avec une valeur probante. Chaque facture électronique émise est ainsi horodatée, signée et conservée.
Les mentions obligatoires de la facture restent classiques : identité, SIRET, TVA intracommunautaire le cas échéant, description des services ou biens, montant HT, taux et montant de TVA (ou mention de franchise), conditions de règlement. La facturation électronique ajoute des données obligatoires : type d'opération (biens, services, mixte), adresse de livraison, option TVA sur les débits. Votre plateforme vous les demandera lors de l'émission.
Checklist de préparation pour un commercial indépendant
Vous avez encore de la marge, mais anticiper maintenant évite un rush à l'été 2026. Voici la marche à suivre.
- Cartographier vos flux. Combien de factures émises par mois, à combien de mandants, sur quels contrats ? Chaque contrat de mandat identifie un flux de facturation électronique à préparer.
- Vérifier vos données. SIRET actif, adresse à jour au Guichet unique, mention TVA (assujetti ou franchise) claire. Ces données alimenteront le PPF et devront être exactes.
- Choisir une PDP. Comparer deux ou trois plateformes agréées immatriculées, sur le prix, le format proposé, la simplicité d'usage. Un compte gratuit d'essai est souvent proposé.
- Prévenir vos mandants. Beaucoup n'ont pas encore choisi leur propre PDP. Poser la question dès aujourd'hui vous évitera une double bascule.
- Réviser votre modèle de facture. Vérifier que toutes les mentions obligatoires y figurent, ainsi que les nouvelles rubriques (type d'opération, adresse de livraison si applicable).
- Anticiper le e-reporting. Si vous facturez à l'étranger ou encaissez des flux hors B2B domestique, votre PDP devra remonter ces données à l'administration.
- Former votre binôme. Expert-comptable, assistant ou conjoint : la personne qui saisit vos factures doit connaître la nouvelle mécanique avant septembre 2026.
Ce que la réforme ne change pas dans votre métier
La facturation électronique transforme la circulation du document de facture et la remontée des données vers l'administration. Elle ne modifie ni votre activité commerciale, ni votre statut de mandataire, ni la relation avec vos mandants. Vos obligations légales de fond restent identiques.
Le statut d'agent commercial reste protégé par les articles L134-1 et suivants du code de commerce : droit à indemnité de fin de contrat, exclusivité territoriale négociée, obligation de bonne foi. La négociation du taux, les modalités de rémunération d'un agent commercial et les conditions de rupture de contrat continuent de se régler dans le contrat de mandat.
Point de vigilance : la transmission automatique des statuts de paiement rendra visibles les retards de règlement de vos mandants. Un contrat de 30 jours qui glisse à 60 sera tracé. Utile en cas de litige, à condition d'avoir un contrat à jour. Si votre contrat de mandat date d'avant 2020, une relecture avant le 1er septembre 2026 est un investissement mesuré.
Trouvez vos prochains mandats pendant que vous vous mettez en conformité
La réforme demande une préparation technique, mais elle ne doit pas ralentir votre développement commercial. Sur agentCo, plus de 600 missions actives dans 30 secteurs sont ouvertes aux commerciaux indépendants. Créez votre profil en quelques minutes et entrez en contact avec des entreprises qui cherchent aujourd'hui à développer leur force de vente. Vous préparez votre passage à la facturation électronique d'un côté, vous chargez votre portefeuille de mandats de l'autre.