


Un mandant qui retarde le versement de vos commissions, c'est rarement un oubli. Souvent, c'est un signal : tension de trésorerie, contestation déguisée sur l'origine de la vente, volonté de pousser l'agent commercial à lâcher prise. Quand vous travaillez en commission pure, chaque mois de retard ronge votre activité, votre rémunération et votre statut d'indépendant.
Bonne nouvelle : la loi protège l'agent commercial. Les articles L134-6 à L134-9 du Code de commerce fixent quand la commission est due, dans quelles conditions, et ce que le mandant doit transmettre. Le mauvais réflexe consiste à attendre, relancer mollement par téléphone, puis renoncer faute de temps. Le bon réflexe : structurer un dossier juridique dès la première relance, et passer à la phase contentieuse sans hésitation si l'amiable cale.
Voici la procédure pratique pour obtenir le règlement de votre dû, étape par étape, avec les bases juridiques, les preuves à réunir et les recours à activer pour récupérer la somme due.
Quand votre commission est juridiquement due
Avant de réclamer, vous devez savoir précisément à quel moment votre droit à commission naît. Toutefois, attention : c'est la première ligne de défense du mandant, il va contester le fait générateur. Le droit à commission de l'agent commercial obéit à des règles claires, fixées par la section du Code de commerce dédiée aux agents commerciaux et précisée par la jurisprudence de la Cour de cassation.
Le fait générateur de la commission
L'article L134-6 fixe la règle : vous avez droit à la commission pour toute opération conclue pendant la durée du mandat lorsqu'elle résulte de votre intervention, ou avec un client précédemment apporté pour des opérations du même genre. Vous gardez aussi ce droit pour les affaires conclues dans votre secteur ou avec votre clientèle exclusive, même sans intervention directe. Cette obligation s'impose au mandant en sa qualité de professionnel.
Cette règle change la donne dans les conflits. Le mandant qui prétend que la vente a été conclue par un autre canal doit le démontrer, pas vous. Toutefois, à vous de prouver l'antériorité de la relation client : premier mail, premier rendez-vous, devis envoyé, échanges sur le produit. Sans cet écrit, contester le refus de versement devient un défi.
Le moment du paiement
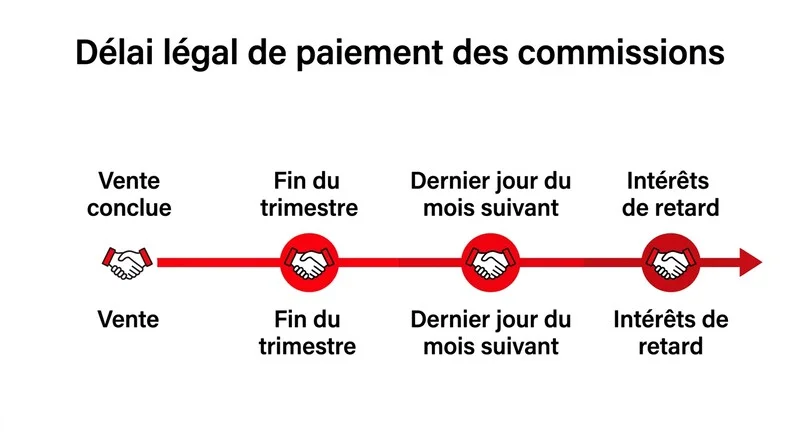
L'article L134-9 impose au mandant de régler la commission au plus tard le dernier jour du mois suivant le trimestre où elle est acquise. Concrètement, une commission gagnée en mars doit être versée avant le 30 avril. Au-delà, le mandant est en retard et des intérêts de retard courent automatiquement, sans aucune lettre préalable nécessaire.
Le contrat peut prévoir un délai plus court (versement mensuel par exemple), mais jamais plus long. Toute clause qui dépasserait ce plafond légal est réputée non écrite. Le mandant a aussi l'obligation de transmettre un relevé listant chaque opération, le prix de vente, le taux et le montant de votre part. Ce relevé est l'outil clé pour contester un écart.
Le cas spécifique de l'immobilier
Pour un agent commercial immobilier ou un mandataire immobilier, la règle évolue. La commission est en général acquise à la signature de l'acte authentique chez le notaire, sauf clause différente. La loi Hoguet et le Code de commerce s'articulent pour encadrer ces situations. Si vous êtes apporteur d'affaires immobilier, la commission peut être due dès le compromis selon les termes du mandat — d'où l'importance de relire la clause de versement avant de signer. Dans l'immobilier, la confusion entre acquéreur, vendeur et agence immobilière complique souvent la traçabilité du dossier.
La phase amiable : structurer plutôt que supplier
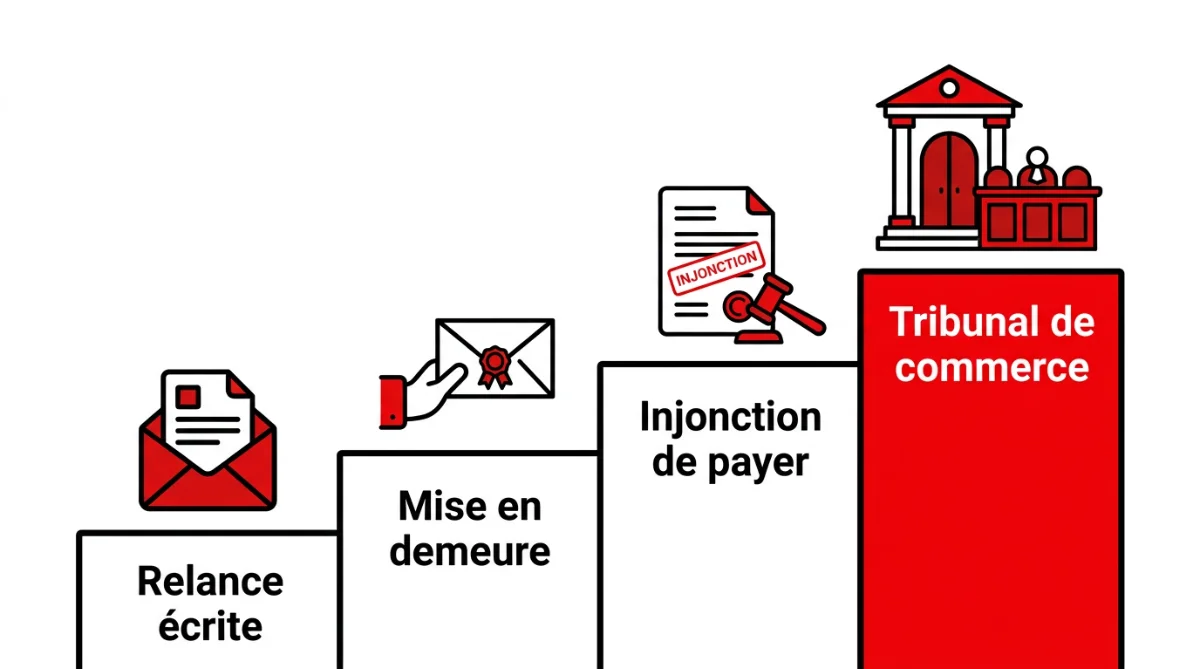
Avant d'aller en justice, deux étapes amiables s'imposent. Elles servent deux objectifs : obtenir rapidement votre argent si le mandant est de bonne foi, et constituer un dossier solide si le conflit dégénère. Chaque échange écrit devient une pièce du dossier. Ne traitez aucun litige par téléphone seul.
La relance écrite et tracée
Oubliez les appels téléphoniques sans suite. Dès le premier retard, envoyez un mail ou un courrier nominatif, daté, qui rappelle :
- le ou les contrats de vente concernés (date, client, montant HT)
- la commission due (taux contractuel et montant)
- le délai de paiement contractuel ou légal
- la date d'exigibilité dépassée
- la demande de paiement sous 8 ou 15 jours
Joignez un relevé clair et chiffré. Si le mandant répond par une contestation, conservez tout : sa version vous servira par la suite. S'il garde le silence, ce silence joue contre lui devant le juge. Dans certaines situations, ce premier écrit suffit à débloquer la décision de l'autre partie.
La mise en demeure formelle
Passé ce premier délai sans règlement, vous adressez une mise en demeure par lettre recommandée avec accusé de réception. C'est l'acte juridique qui fait basculer le dossier vers le contentieux. La lettre doit comporter la mention expresse "mise en demeure", rappeler les sommes dues, exiger le règlement sous 15 jours et annoncer la saisine du juge en cas de défaut. Sans cet écrit formel, aucune procédure ultérieure n'est solide.
Cette lettre fait courir, à défaut de contrat plus protecteur, les intérêts au taux légal majoré applicable entre professionnels. Vous pouvez aussi réclamer l'indemnité forfaitaire de 40 € pour frais de recouvrement par facture impayée, prévue par le Code de commerce. Sur l'aspect rédactionnel, la méthodologie de la relance client appliquée aux factures impayées s'adapte parfaitement à vos commissions. Vous pourrez aussi solliciter un avocat pour donner du poids à la lettre, surtout en cas de sommes importantes.
La demande de relevé de commissions
Profitez de cette phase pour exercer un droit que beaucoup d'agents oublient. L'article L134-7 vous permet d'exiger un extrait des livres comptables du mandant, limité aux informations utiles pour vérifier le montant des sommes dues. Le mandant qui refuse ou tarde s'expose à une présomption défavorable devant le juge. Demandez ce relevé par écrit, en parallèle de la lettre recommandée, en précisant les conditions et le délai de réponse attendu.
Les preuves à réunir avant le contentieux
Un dossier bancable repose sur trois piliers : le contrat, la traçabilité des ventes, la chaîne des échanges. Plus votre dossier est documenté, plus l'avocat ou le juge ira vite. Le mandant débiteur aura alors intérêt à transiger plutôt qu'à laisser la procédure suivre son cours. Beaucoup d'agents perdent de l'argent faute d'avoir conservé les bonnes pièces au bon moment.
Le contrat de mandat et ses annexes
Le mandat fixe votre territoire, vos produits, votre taux de commission, le secteur exclusif s'il existe, le délai de versement. Sortez-le, surlignez les clauses pertinentes. Si le mandat est verbal — ce qui arrive plus souvent qu'on ne croit chez les commerciaux indépendants — vos preuves résident dans les échanges de mails fondateurs, les premières factures payées, la carte de visite, les supports commerciaux fournis. La qualification d'agent commercial ne dépend pas d'un écrit : elle se prouve par les faits et certaines pratiques commerciales établies entre les parties.
La preuve de l'acquisition de la commission
Pour chaque vente contestée, montez une fiche :
- date du premier contact avec le client
- historique des échanges (mails, comptes rendus de rendez-vous, devis)
- bon de commande, contrat de vente ou facture du client final
- copie du relevé de commissions transmis par le mandant (ou absence)
- preuve du paiement effectué par le client au mandant si vous en disposez
Ce travail prend du temps, mais c'est lui qui transforme un litige flou en une créance liquide et exigible. Beaucoup d'avocats refusent un dossier mal préparé : montrer une fiche par vente change la donne face à un mandant débiteur.
Les recours contentieux : choisir la bonne procédure
Si la lettre recommandée reste sans effet, vous passez devant le juge compétent. Trois voies existent, à calibrer selon le montant en jeu, l'urgence et le degré de contestation du mandant. Choisir la bonne procédure dès le départ raccourcit le délai de résolution et limite les frais d'avocat.
L'injonction de payer
C'est la voie la plus rapide quand la créance n'est pas sérieusement contestable. Vous saisissez le tribunal de commerce — juridiction compétente puisque le mandant est commerçant — par une requête, accompagnée du mandat, des factures et de la lettre recommandée. Le juge statue sans débat. Si la créance lui paraît fondée, il rend une ordonnance d'injonction. Vous la faites signifier par huissier de justice. Le mandant a un mois pour faire opposition. Sans opposition, l'ordonnance devient exécutoire.
Coût modéré, délai de 2 à 4 mois en général. Limite : si le mandant conteste vraiment, il fera opposition et le dossier bascule sur une procédure au fond.
Le référé-provision
Quand la créance est évidente mais que vous voulez forcer le règlement immédiat, le référé-provision devant le président du tribunal est l'arme la plus efficace. Le juge des référés peut ordonner au mandant de verser une provision quasi égale à la totalité de la créance, dès lors qu'elle n'est pas sérieusement contestable. Délai : quelques semaines. Décision rapide, frais maîtrisés, effet psychologique fort sur le débiteur.
L'assignation au fond
Quand le mandant conteste le principe même de la commission, ou quand vous réclamez en plus une indemnité de cessation, on bascule sur une procédure au fond. Plus long (8 à 18 mois), plus coûteux, mais c'est là qu'on tranche les questions de responsabilité, de préjudice et de qualification de la faute. Si le non-versement persiste, il peut justifier la rupture aux torts du mandant et ouvrir droit à l'indemnité de fin de mandat — voir notre point sur la rupture du contrat d'agent commercial. Le préjudice indemnisable couvre la perte de commissions futures et les dommages liés au comportement fautif du mandant.
Réponses aux questions fréquentes
Quel est le délai de paiement des commissions d'agent commercial ?
Au plus tard le dernier jour du mois suivant le trimestre où la commission a été acquise (article L134-9 du Code de commerce). Une commission gagnée en janvier doit être versée avant fin avril. Le mandat peut prévoir plus court, jamais plus long. La règle est d'ordre public.
Quel est le délai de prescription pour le paiement des commissions ?
Cinq ans entre commerçants (article L110-4 du Code de commerce). Le compteur part de la date d'exigibilité de chaque commission. Au-delà, votre action est éteinte : ne laissez jamais un litige traîner plus de quatre ans sans acte interruptif (mise en demeure, assignation).
Quand est-ce que les commissions doivent être versées ?
Dès que l'opération est exécutée par le mandant, ou aurait dû l'être selon ses obligations, et au plus tard à l'exécution par le client. Le versement effectif intervient ensuite dans le délai légal trimestriel. En matière immobilière, la signature de l'acte authentique reste la référence pour la grande majorité des agents commerciaux immobiliers.
Comment mettre la pression à une agence immobilière qui ne paie pas ?
Demande écrite avec relevé détaillé, puis lettre recommandée avec accusé de réception sous 15 jours, puis injonction de payer ou référé devant le tribunal de commerce. Pour une agence commerciale ou immobilière, la pratique consiste aussi à signaler la situation au syndicat professionnel et aux autres mandataires du réseau, ce qui crée une pression réputationnelle réelle. Un avis public sur les annuaires d'agences immobilières renforce l'effet de levier.
Anticiper le prochain conflit : votre contrat est votre première protection
Le meilleur moyen d'éviter les commissions impayées, c'est de ne pas signer un mandat sans clauses claires. Trois points à verrouiller avant signature : un relevé obligatoire transmis mensuellement avec détail par opération, une clause de versement à 30 jours date de facture (plus court que le délai légal), une clause de résiliation automatique en cas de retard supérieur à 60 jours après lettre recommandée.
Ajoutez systématiquement une clause attributive de juridiction au tribunal de votre ressort, et exigez une garantie financière si le mandant est jeune ou peu solide. Beaucoup d'agents commerciaux structurent leur commission sur des bases trop génériques, héritées de modèles trouvés en ligne. Un mandat solide réduit à zéro 80 % des litiges à venir, et permet, en cas de problème, d'obtenir une décision favorable plus vite.
Dernier conseil de terrain : ne travaillez jamais plus de trois mois avec un mandant qui retarde déjà ses règlements. Le retard installe une habitude, et la créance grossit jusqu'à devenir un dossier judiciaire lourd. Coupez court, encaissez ce qui est dû, redéployez votre énergie commerciale vers des mandants qui respectent les termes du contrat. Pour aller plus loin sur la rupture et l'indemnité, contactez un avocat spécialisé en droit commercial : un conseil expert en amont vaut souvent dix recours en aval.