Nous contacter
1er réseau de commerciaux freelance

Mandataire en assurance : rémunération, salaire et commissions 2026

Photo de William
William 07/07/2026

Temps de lecture : 8 min

Devenir mandataire en assurance, c'est choisir un métier où le revenu suit la production. Pas de plafond, pas de filet. Le salaire dépend du portefeuille clients, des produits placés et du réseau qui vous mandate.

Voici comment fonctionne la rémunération en pratique, et les ordres de grandeur à attendre avant de vous lancer.
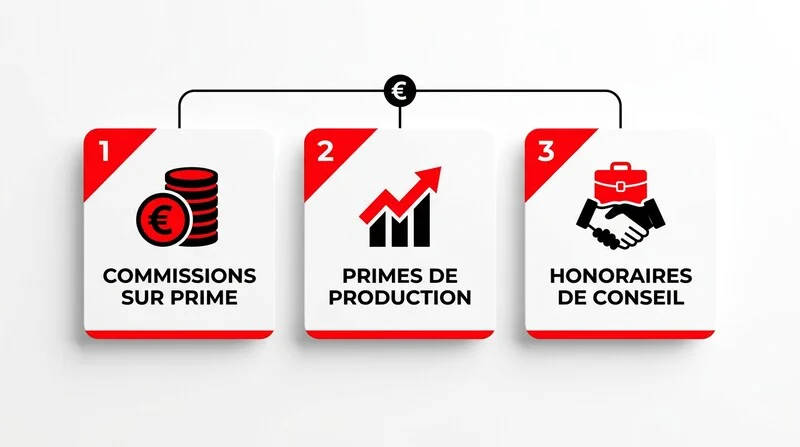
Infographie des trois piliers de la rémunération d'un mandataire en assurance : commissions, primes, honoraires
Les trois piliers de la rémunération d'un mandataire en assurance : commissions sur primes, bonus de production et honoraires de conseil.

Comment fonctionne la rémunération d'un mandataire en assurance ?

L'intermédiaire d'assurances distribue les contrats d'une ou plusieurs compagnies en vertu d'un mandat. Sa rémunération repose sur trois mécanismes que les réseaux combinent selon leurs offres et leurs besoins commerciaux.

D'abord, le courtage sur prime. L'intermédiaire perçoit un pourcentage de la prime du client à la signature, puis chaque année tant que le contrat court : on parle de courtage d'apport, puis de courtage de gestion.

Ensuite, les bonus de production : volume d'affaires, qualité du portefeuille, diversité des contrats placés.

Enfin, sur des contrats complexes (prévoyance dirigeant, retraite, risques pro), l'intermédiaire peut facturer un honoraire de conseil directement au client.

Commissions d'apport et de gestion : les ordres de grandeur

  • Auto et MRH : 10-20 % à l'apport, 5-10 % en gestion annuelle.
  • Santé individuelle : 15-25 % l'année initiale, 5-12 % les suivantes.
  • Prévoyance et vie : 30-80 % de la prime initiale, plus un courtage récurrent faible.
  • IARD professionnelle : 10-18 % chaque année.
  • Santé collective : 5-12 % annuels, payés tant que le contrat court.

Ces taux varient avec les compagnies, le statut de l'intermédiaire et le volume négocié à l'entrée du réseau. Un conseiller confirmé qui apporte du chiffre obtient mieux qu'un profil junior.

Combien gagne un mandataire en assurance en France ?

Les sites d'emploi mélangent salariés et indépendants. Pour un indépendant en assurances, voici les fourchettes observées sur le marché français en 2025.

  • Junior (0-2 ans) : 1 500-2 500 € net/mois. Le portefeuille se constitue, les commissions récurrentes ne couvrent pas les charges fixes.
  • Confirmé (3-5 ans) : 3 000-5 000 € net/mois. Le stock de contrats produit un revenu de base.
  • Expert (5 ans et +) : 6 000-10 000 € net/mois. Un portefeuille de 800-1 500 clients tourne seul.
  • Top performeurs : 15 000 € mensuels et plus, sur contrats collectifs ou prévoyance dirigeant.

France Travail affiche 2 800 € brut pour un salarié débutant. Côté indépendant, le salaire suit la performance, pas une grille.

Le rythme de montée en charge

L'année initiale, comptez plus de prospection que d'encaissement. Beaucoup démarrent en parallèle d'un emploi. À l'année 3, la mécanique devient confortable.

Quels produits d'assurance rapportent le plus au mandataire ?

Tous les contrats ne se valent pas en mesure de revenus. Une offre orientée sur les produits rentables fait grimper le salaire plus vite.

  • Assurance vie et capitalisation : commissions d'apport élevées, encours rémunérateur.
  • Prévoyance dirigeant et TNS : tickets moyens importants, taux attractifs.
  • Santé collective entreprise : revenus récurrents, peu de churn.
  • IARD professionnelle : primes élevées, fidélité des entreprises clientes.
  • Retraite Madelin et PER : revenus différés, base de portefeuille stable.

L'erreur classique est de tout miser sur l'auto et la MRH. Mieux vaut diversifier vers le pro. Voyez notre analyse des branches d'assurance par où commencer.

Statut indépendant ou salarié : quel impact sur la rémunération ?

Le même chiffre d'affaires ne donne pas le même salaire net selon le statut. Trois options dominent.

Salarié d'un cabinet ou d'une compagnie

Un fixe (1 800-2 500 € brut), un variable indexé sur la production, des charges patronales prises en charge. Sécurité, mais plafond bas et peu de marge pour développer son portefeuille.

Mandataire indépendant en micro-entreprise

Charges sociales autour de 22 % du CA, plafond annuel de 77 700 € en BNC (seuil 2025). Adapté pour démarrer son activité. Au-delà, le statut devient un frein.

Mandataire indépendant en société (EURL, SASU, SAS)

L'intermédiaire confirmé bascule en société pour optimiser sa fiscalité et lisser ses revenus entre salaire et dividendes. Charges 30-45 % selon le régime social.
Mandataire en assurance indépendant en rendez-vous avec une cliente professionnelle dans un bureau
Le métier de mandataire en assurance se joue autant en rendez-vous client qu'en gestion de portefeuille.

Mandataire d'assurance, courtier ou agent général : quelles différences de revenus ?

Le marché distingue plusieurs profils d'intermédiaire d'assurances. Chacun a son modèle propre, et les différents statuts permettent de proposer des offres plus ou moins larges aux clients.

  • Agent général : mandaté en exclusivité par une compagnie. 3 500-7 000 € net selon le portefeuille.
  • Courtier en assurances : les courtiers travaillent pour leurs clients et placent les risques chez différents assureurs. Ils permettent de cumuler commissions et honoraires. Revenus plus élevés en haut de fourchette.
  • Mandataire d'assurance : intermédiaire sans exclusivité, ticket d'entrée faible, autonomie forte.
  • Mandataire d'intermédiaire : sous-mandataire d'un courtier ou agent général, en échange d'une part rétrocédée.

Pour des métiers proches, voyez la rémunération d'un agent commercial ou le métier de mandataire immobilier.

Formation et conditions pour devenir mandataire en assurance

La profession est réglementée. Pour exercer, il faut justifier d'une capacité professionnelle et s'immatriculer.

Les trois niveaux IAS

  • IAS niveau 1 : pour les intermédiaires à titre principal, autonomes sur tous les produits d'assurances.
  • IAS niveau 2 : pour les intermédiaires à titre principal sans tâches de production complexes.
  • IAS niveau 3 : pour les mandataires à titre accessoire ou sur produits simples (auto, MRH).

Le niveau IAS 1 demande 150 heures de formation validée. Une équivalence est possible par diplôme (BTS Assurance, Licence pro Banque-Assurance) ou par expérience de cadre du secteur.

Immatriculation à l'ORIAS

L'inscription au registre des intermédiaires est obligatoire. Elle se fait sur orias.fr, coûte 30 € par an, et exige une RC pro plus une garantie financière si vous encaissez les primes. Notre article sur les démarches pour devenir mandataire en assurance détaille la procédure.

Obligations de transparence sur la rémunération

Depuis la directive distribution en assurance (DDA), en vigueur le 1er octobre 2018, tout intermédiaire a un devoir d'information précis envers ses clients.

L'intermédiaire doit révéler au client la nature de son revenu : commission de la compagnie, honoraire facturé en direct, ou combinaison. Texte sur Légifrance, l'ACPR contrôle l'application.

Le client doit comprendre comment l'intermédiaire est payé pour évaluer la qualité du conseil et la transparence du professionnel.

FAQ — Mandataire en assurance et rémunération

Comment est rémunéré un mandataire en assurance ?

L'intermédiaire est payé à la commission par la compagnie ou le courtier qui le mandate. Le courtage se compose d'un apport à la signature et d'une rente annuelle tant que le contrat court. Les réseaux ajoutent souvent des bonus de production.

Quelle est la rémunération d'un mandataire ?

Pour un indépendant, la fourchette va de 1 500 € net en démarrage à plus de 10 000 € pour un expert avec portefeuille étoffé. Médiane autour de 3 500 € net après trois ans.

Quelle est la commission d'un mandataire en assurance ?

Les taux varient avec le produit : 10-20 % sur l'auto et la MRH, 15-25 % en santé individuelle l'année initiale, 30-80 % de la prime initiale en prévoyance et vie. La compagnie fixe la grille.

Quel est le salaire d'un mandataire d'intermédiaire d'assurance ?

Le mandataire d'intermédiaire travaille sous-mandat d'un courtier ou agent général. Son salaire est une rétrocession du courtage du mandant, entre 40 et 70 % selon le réseau.

Lancez votre activité de mandataire en assurance

Le métier rémunère ceux qui produisent et qui durent. Une offre bien structurée et le bon statut construisent un salaire solide en deux à trois ans.

L'étape suivante : trouver les mandats et les clients. Agentco met en relation les entreprises et les commerciaux indépendants prêts à porter leurs offres. Si vous souhaitez accéder à des mandats en assurances, créez votre profil et précisez vos compétences.

Questions / Réponses

Comment est rémunéré un mandataire en assurance ?

Un mandataire en assurance est rémunéré principalement par des commissions versées par les compagnies d'assurance ou les courtiers qui le mandatent. Ces commissions se divisent en deux parties : un courtage d'apport, perçu à la signature du contrat, et un courtage de gestion, versé chaque année tant que le contrat est actif. En complément, certains réseaux ajoutent des bonus de production basés sur le volume d'affaires, la qualité du portefeuille ou la diversité des contrats placés. Pour des contrats complexes, comme la prévoyance dirigeant ou la retraite, le mandataire peut également facturer des honoraires de conseil directement au client.

Quelle est la rémunération moyenne d'un mandataire en assurance en France ?

La rémunération d'un mandataire en assurance indépendant varie fortement selon son expérience et son portefeuille clients. Un junior (0 à 2 ans d'expérience) peut espérer entre 1 500 et 2 500 € net par mois, tandis qu'un mandataire confirmé (3 à 5 ans) gagne généralement entre 3 000 et 5 000 € net mensuels. Les experts (plus de 5 ans) avec un portefeuille de 800 à 1 500 clients peuvent atteindre 6 000 à 10 000 € net par mois. Les top performeurs, souvent spécialisés dans les contrats collectifs ou la prévoyance dirigeant, dépassent parfois les 15 000 € mensuels.

Quels sont les taux de commission typiques pour un mandataire en assurance ?

Les taux de commission varient selon le type de contrat. Par exemple, pour l'assurance auto et habitation (MRH), les commissions sont généralement de 10 à 20 % à l'apport et de 5 à 10 % en gestion annuelle. En santé individuelle, les taux sont de 15 à 25 % la première année et de 5 à 12 % les années suivantes. Les contrats de prévoyance et vie offrent des commissions d'apport très élevées, entre 30 et 80 % de la prime initiale, suivies d'un courtage récurrent faible. Pour l'IARD professionnelle, les commissions annuelles oscillent entre 10 et 18 %, tandis que la santé collective rapporte entre 5 et 12 % par an.

Quels produits d'assurance rapportent le plus à un mandataire ?

Les produits les plus rentables pour un mandataire en assurance sont souvent l'assurance vie et la capitalisation, grâce à leurs commissions d'apport élevées et à des encours rémunérateurs. La prévoyance dirigeant et les contrats TNS (Travailleurs Non Salariés) offrent également des tickets moyens importants et des taux attractifs. La santé collective entreprise est intéressante pour ses revenus récurrents et un faible taux d'attrition, tandis que l'IARD professionnelle (assurances des risques professionnels) permet de générer des primes élevées avec une clientèle d'entreprises fidèle. Enfin, les contrats de retraite Madelin et PER assurent des revenus différés et une base de portefeuille stable.

Quelle est la différence de rémunération entre un mandataire indépendant et un salarié dans une compagnie d'assurance ?

Un mandataire indépendant voit sa rémunération directement liée à sa performance et à son volume de production, sans plafond ni sécurité de revenu. Ses charges sociales sont plus élevées (22 % en micro-entreprise ou 30 à 45 % en société), mais il conserve l'intégralité de ses commissions. Un salarié, en revanche, bénéficie d'un fixe (environ 1 800 à 2 500 € brut) et d'un variable indexé sur sa production, avec des charges patronales prises en charge. Bien que plus sécurisé, le salaire d'un salarié est plafonné et offre moins de marge pour développer son portefeuille.

Quels sont les statuts possibles pour un mandataire en assurance et leur impact sur la rémunération ?

Un mandataire en assurance peut exercer sous plusieurs statuts. En micro-entreprise, il bénéficie d'un ticket d'entrée faible et de charges sociales réduites (environ 22 % du chiffre d'affaires), mais il est limité par un plafond annuel de 77 700 € en BNC. Pour dépasser ce seuil, il peut opter pour une société (EURL, SASU, SAS), ce qui lui permet d'optimiser sa fiscalité et de lisser ses revenus entre salaire et dividendes, bien que les charges sociales soient plus élevées (30 à 45 %). Le statut de salarié offre une sécurité avec un fixe et un variable, mais limite les revenus potentiels.

Quelles sont les différences de revenus entre un agent général, un courtier et un mandataire en assurance ?

Un agent général, mandaté en exclusivité par une compagnie, gagne généralement entre 3 500 et 7 000 € net selon son portefeuille. Un courtier, qui travaille pour ses clients et place les risques chez différents assureurs, peut atteindre des revenus plus élevés, surtout en haut de fourchette, grâce à la diversité des commissions et des honoraires facturés. Un mandataire en assurance, sans exclusivité, a un ticket d'entrée faible et une grande autonomie, mais ses revenus dépendent entièrement de sa capacité à produire et à fidéliser sa clientèle. Enfin, un mandataire d'intermédiaire, qui travaille sous-mandat d'un courtier ou d'un agent général, perçoit une rétrocession du courtage du mandant, généralement entre 40 et 70 % selon le réseau.

Quelles sont les formations et conditions nécessaires pour devenir mandataire en assurance ?

Pour exercer en tant que mandataire en assurance, il est obligatoire de justifier d'une capacité professionnelle, qui se décline en trois niveaux IAS (Intermédiaire en Assurance). Le niveau IAS 1, requis pour les intermédiaires à titre principal, demande 150 heures de formation validée ou une équivalence par diplôme (comme un BTS Assurance ou une Licence pro Banque-Assurance) ou par expérience professionnelle. Une immatriculation à l'ORIAS (Organisme pour le Registre des Intermédiaires en Assurance) est également obligatoire, au coût de 30 € par an, et nécessite une responsabilité civile professionnelle ainsi qu'une garantie financière si le mandataire encaisse les primes.

Quelles sont les obligations de transparence sur la rémunération pour un mandataire en assurance ?

Depuis la directive distribution en assurance (DDA) entrée en vigueur en octobre 2018, tout mandataire en assurance doit informer clairement ses clients sur la nature de sa rémunération. Cela inclut la révélation des commissions perçues des compagnies, des honoraires facturés directement au client, ou d'une combinaison des deux. Cette transparence permet au client d'évaluer la qualité du conseil et la fiabilité du professionnel, et elle est contrôlée par l'ACPR (Autorité de Contrôle Prudentiel et de Résolution).

Quel est le rythme de progression typique pour un mandataire en assurance ?

La première année est souvent consacrée à la prospection, avec peu d'encaissements, ce qui explique pourquoi beaucoup de mandataires débutent en parallèle d'un emploi. À partir de la troisième année, la mécanique devient plus confortable, avec un portefeuille qui commence à générer des revenus récurrents. Après cinq ans, un mandataire expérimenté peut atteindre un niveau de revenus stable, voire élevé, s'il a su diversifier ses produits et fidéliser sa clientèle. La clé du succès réside dans la capacité à produire et à durer.
Photo de William
A propos de l'auteur
William

Depuis plus de 25 ans, William accompagne les entreprises dans le recrutement de commerciaux indépendants, avec une spécialisation forte sur le métier d’agent commercial B2B. Fondateur d’agentCo.fr, il a construit une plateforme dédiée à la mise en relation entre agents commerciaux indépendants et entreprises, avec des services structurés autour de la visibilité et de la sélection des profils. Basé en Europe et actif à l’international, il aide les dirigeants à structurer leur force de vente externalisée tout en offrant aux agents un cadre professionnel pour développer leur portefeuille de mandats.