


Combien touche un agent commercial ? Entre 5% et 15% du chiffre d'affaires qu'il génère. Parfois plus dans l'immobilier — la commission agent commercial peut grimper jusqu'à 70% des honoraires d'agence. Mais ces chiffres bruts ne valent rien si vous ne comprenez pas comment ça se calcule vraiment, ce qui change d'un secteur à l'autre, et les clauses contractuelles qui font la différence entre une bonne année et un cauchemar financier.
Comment se calcule la commission d'un agent commercial
La commission agent commercial, on la calcule sur le chiffre d'affaires hors taxes que l'agent a permis de réaliser. Trois paramètres entrent en jeu : la base de calcul (CA brut, marge ou bénéfice net), le taux qu'on applique, et le moment où la commission devient due (signature, encaissement, livraison).
Un exemple. Un agent commercial signe un contrat avec 8% de commission sur le CA HT. Il boucle une vente à 50 000 €. Sa rémunération : 4 000 €. Ça paraît simple. Sauf que le diable est dans les détails du contrat agent commercial.
Certains mandants préfèrent calculer la commission sur la marge brute plutôt que sur le CA. Si la marge représente 30% du prix de vente, l'agent touchera 8% de 15 000 € (la marge), soit 1 200 €. Pas 4 000 €. Une différence énorme qui justifie de lire chaque clause deux fois avant de signer.
Les différentes structures de commission
Il n'existe pas qu'un seul modèle de rémunération. Selon votre secteur et votre pouvoir de négociation, vous tomberez sur plusieurs structures pour votre rémunération agent commercial.
Commission absolue (ou fixe)
Le taux ne bouge pas. Un commercial à la commission à 6% touchera 6% qu'il génère 10 000 € ou 500 000 € de CA. Point. Cette structure convient aux marchés stables où la prévisibilité prime sur l'incitation à la performance.
Commission progressive
Le taux monte par paliers selon les objectifs atteints. Exemple : 5% jusqu'à 100 000 € de CA, 7% entre 100 000 € et 200 000 €, puis 10% au-delà. Ça récompense les performances exceptionnelles et ça motive les agents à dépasser leurs quotas. C'est courant dans l'industrie et la distribution B2B.
Fixe + variable
Certains mandants proposent une avance sur commission ou un minimum garanti, complété par un pourcentage sur les ventes. Un commercial sans fixe pur prend plus de risques mais négocie des taux plus élevés en contrepartie. C'est logique.
Commission sur marge brute
Plutôt que de rémunérer sur le prix de vente, le mandant calcule la commission sur sa marge réelle. L'intérêt ? Ça aligne les intérêts de l'agent avec ceux de l'entreprise. Inutile de brader les prix pour conclure, puisque votre rémunération en prendrait un coup.
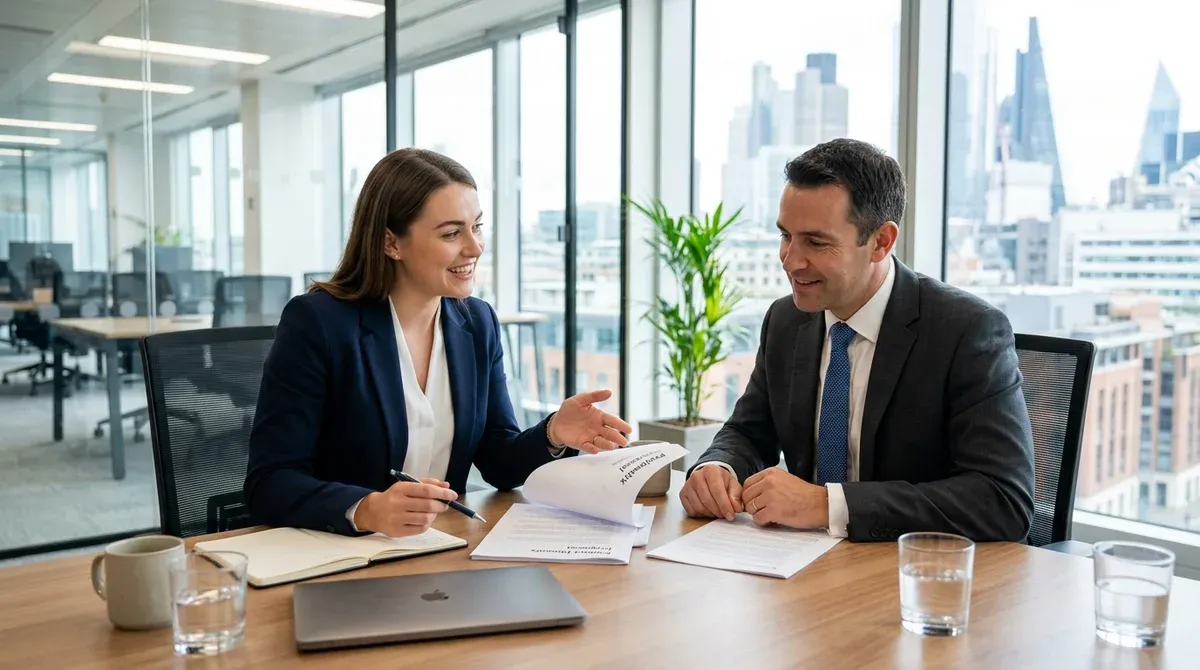
Taux de commission par secteur d'activité
Les taux varient beaucoup selon les industries. Voici ce qu'on observe sur le marché français :
- Immobilier : 3% à 10% du prix de vente pour l'agent commercial immobilier, ou 70% à 100% des honoraires d'agence pour un agent mandataire immobilier
- Industrie et B2B : 5% à 12% du CA HT, avec des taux progressifs fréquents
- Transport et logistique : 3% à 8%, souvent calculés sur la marge brute
- Vins et spiritueux : 8% à 15%, avec des primes sur les nouveaux clients
- Secteur digital : 10% à 20% pour les services à forte valeur ajoutée
Ce sont des moyennes. Un agent expérimenté avec un portefeuille solide négocie au-dessus de ces fourchettes, surtout s'il apporte une expertise sectorielle pointue ou un réseau déjà en place.
Spécificités du secteur immobilier
L'immobilier fonctionne différemment des autres secteurs. La commission agent commercial y prend deux formes selon le statut et le réseau.
Un agent commercial rattaché à une agence traditionnelle perçoit entre 3% et 8% du prix de vente. Sur un bien à 300 000 €, ça représente entre 9 000 € et 24 000 € par transaction. Des montants qui expliquent pourquoi les cycles de vente durent si longtemps.
Les réseaux de mandataires ont changé la donne. Chez certains, l'agent garde 70% à 100% des honoraires d'agence. L'agence facture 15 000 € d'honoraires au vendeur ? L'agent peut récupérer jusqu'à 15 000 € avant charges. Cette structure attire beaucoup de professionnels vers le statut agent commercial indépendant.
Aspects légaux et réglementaires
La commission, ce n'est pas que de la négociation. Le Code de commerce encadre les droits de l'agent commercial, surtout sur le paiement et la prescription.
Le mandant doit verser la commission dès que l'opération a été exécutée — sauf si une clause prévoit un paiement à l'encaissement. En cas de non-paiement, l'agent a 5 ans pour réclamer ses commissions (prescription de droit commun des obligations civiles).
Le contrat agent commercial doit préciser les modalités de calcul, les délais de paiement et les conditions d'acquisition de la commission. Un contrat flou expose les deux parties à des litiges coûteux. L'agent commercial profession libérale a tout intérêt à faire relire ce document par un avocat spécialisé avant de signer.
Points contractuels à vérifier
- Base de calcul précise (CA HT, marge, bénéfice net)
- Moment de l'acquisition du droit à commission
- Délai de paiement après acquisition
- Clause de ducroire éventuelle (responsabilité en cas d'impayé client)
- Conditions de révision du taux
Négocier sa commission efficacement
La négociation du taux intervient à deux moments : lors de la signature initiale du contrat, puis lors des bilans annuels si le partenariat fonctionne. Plusieurs leviers permettent d'obtenir de meilleures conditions.
Votre historique compte énormément. Un agent avec 5 ans d'expérience et un carnet de commandes régulier peut exiger 2 à 3 points de plus qu'un débutant. Avant toute négociation, documentez vos performances passées avec des chiffres précis.
La structure de commission offre aussi des marges de manœuvre. Le mandant refuse d'augmenter le taux de base ? Proposez une commission progressive ou des primes sur objectifs. Un plan d'action commercial bien construit renforce votre position de négociation.
L'exclusivité sectorielle ou géographique est une monnaie d'échange. Accepter de travailler en non-exclusif peut justifier un taux plus élevé — le mandant ne vous garantit rien en retour, donc vous prenez plus de risques.
L'auto-entrepreneuriat et la commission
Beaucoup d'agents commerciaux exercent sous le statut auto-entrepreneur. Cette forme juridique impose des contraintes spécifiques sur la gestion des commissions.
Le plafond de chiffre d'affaires (77 700 € en prestations de services pour 2026) limite les revenus. Un agent qui approche ce seuil devra passer en société. Les cotisations sociales (21,1% du CA) et l'imposition doivent être anticipées pour éviter les problèmes de trésorerie.
Le management commercial des équipes d'indépendants intègre ces contraintes. Les réseaux proposent des formations sur la gestion financière pour accompagner leurs agents vers une croissance maîtrisée.