


Vendre des contrats d'assurance sans être salarié d'une compagnie, c'est le quotidien du mandataire en assurances. Une activité d'intermédiaire en assurances encadrée par le Code des assurances, accessible en reconversion, à condition de respecter quelques étapes nécessaires.
Vous voulez devenir mandataire en assurance ? L'inscription à l'ORIAS, la capacité professionnelle, l'honorabilité et la responsabilité civile pro forment le socle. Le reste se joue dans le choix du mandant, la connaissance des produits d'assurance et la qualité de votre suivi clients.
Le métier de mandataire en assurance, concrètement
Un mandataire en assurance distribue des produits d'assurance au nom d'un mandant : compagnies d'assurance, courtier, agent général ou banque. Le mandataire prospecte ses clients, conseille, propose des solutions adaptées aux besoins, vend les contrats et assure le suivi commercial des dossiers. Son nom officiel à l'ORIAS : mandataire d'intermédiaire en assurance (MIA) ou mandataire d'assurance (MA), selon le donneur d'ordre.
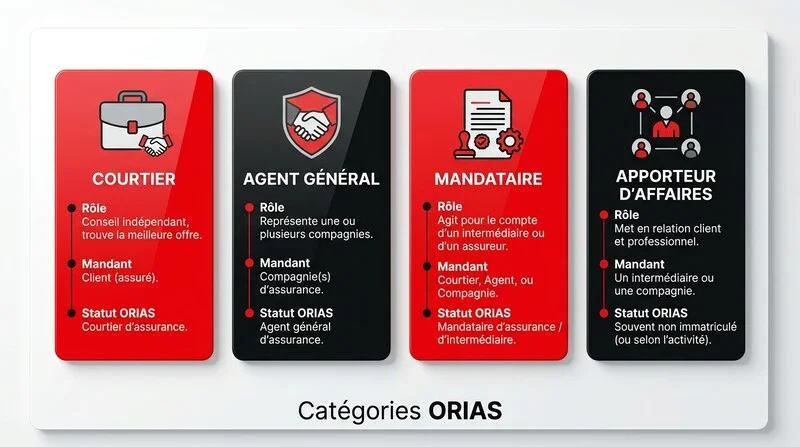
Trois différences à comprendre face aux autres intermédiaires en assurances :
- Courtier : indépendant, mandaté par le client, libre de placer les risques chez n'importe quelle compagnie d'assurance.
- Agent général : lié à une seule compagnie d'assurance par un traité de nomination, exclusivité forte sur les produits proposés.
- Mandataire : devenir mandataire passe par un mandat signé avec un intermédiaire déjà immatriculé, sans exclusivité obligatoire.
- Apporteur d'affaires : ne signe pas les contrats, oriente les prospects vers un courtier ou une banque.
Le mandataire d'assurances intervient sur tous types de produits : auto, habitation, santé, prévoyance, emprunteur, assurance professionnelle. Le mandat fixe les branches autorisées, les conditions commerciales, la zone géographique et la rémunération. Devenir mandataire dans le domaine vie demande un niveau de compétences plus élevé que les risques simples.
Cadre légal : statut IAS, ORIAS et obligations
L'activité est régie par les articles L. 511-1 et suivants du Code des assurances. Toute personne qui distribue des contrats d'assurances doit s'immatriculer auprès de l'ORIAS, registre unique des intermédiaires en assurances. Le contrôle de la fonction est assuré par l'ACPR. Sans inscription, pas de droit d'exercer. L'immatriculation se renouvelle chaque année, contre une cotisation d'environ 30 €.
Quatre conditions réglementaires doivent être réunies avant de présenter le dossier :
- Capacité professionnelle de niveau adapté aux produits distribués.
- Honorabilité (extrait de casier judiciaire B2 vierge des condamnations listées par la loi).
- Responsabilité civile (RCP) couvrant les dommages causés aux clients.
- Garantie financière si vous encaissez des fonds pour le compte du mandant (1,5 M€ minimum en 2026).
Pour les mandataires liés à un seul donneur d'ordre, la RCP et la garantie financière sont souvent portées par ce dernier. Vérifiez-le noir sur blanc dans votre contrat de mandataire d'intermédiaire en assurance avant de signer. Cette charge représente entre 400 € et 1 200 € par an quand elle reste à votre compte.
Formation et capacité professionnelle : ce que demande l'IAS
Le niveau de capacité dépend des produits que vous comptez vendre. La section dédiée du Code des assurances précise les seuils. Trois paliers permettent de couvrir toutes les situations commerciales.
- IAS 1 : tous produits d'assurances, vie et investissement compris. Bac+2 dans le secteur, 4 ans d'expérience ou stage professionnel de 150 heures.
- IAS 2 : produits hors vie, hors investissement. 2 ans d'expérience, BTS Assurance, ou stage de 150 heures.
- IAS 3 : produits simples (auto, MRH, santé individuelle). Stage de 150 heures suffit.
Le stage de 150 heures se fait auprès d'un organisme habilité, en présentiel ou à distance. Les formations couvrent le cadre juridique, les techniques de vente, la déontologie, la communication commerciale et la gestion de la relation client. Une attestation valide les connaissances acquises, à conserver dix ans. Les anciens commerciaux d'une banque ou d'un assureur peuvent souvent faire valoir leur expérience pour passer directement en IAS 1 ou IAS 2, sur présentation des justificatifs.
Compétences clés et profil du conseiller mandataire
Au-delà du diplôme, certaines compétences font la différence entre un mandataire qui dure et un qui décroche. Les recruteurs en réseau attendent un profil de conseiller commercial autonome.
- Techniques de vente et négociation B2C, capacité à proposer des offres adaptées aux besoins du client.
- Rigueur réglementaire : maîtrise du devoir de conseil, de la connaissance client (KYC) et des règles de communication commerciale.
- Gestion d'un portefeuille : suivi des renouvellements, gestion des sinistres, fidélisation, animation du réseau de prospects.
- Aisance avec les technologies métier : CRM, plateformes de souscription en ligne, outils de gestion des données clients.
- Sens du service et du conseil : un mandataire ayant l'écoute fine de ses clients vend mieux que celui qui propose un produit générique.
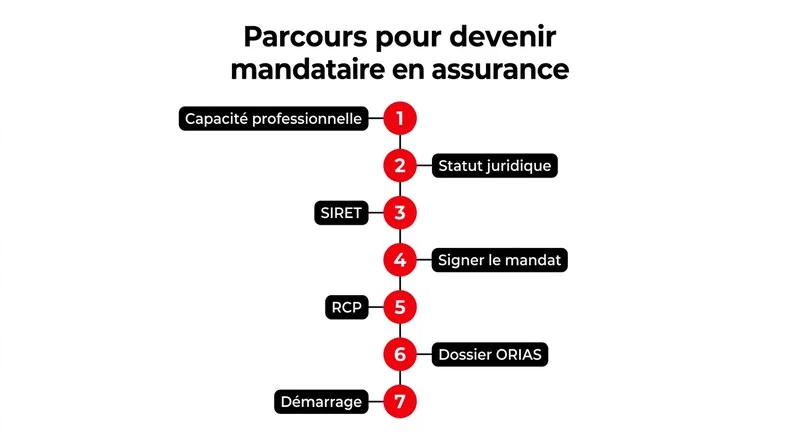
Les démarches pour vous lancer, dans l'ordre
- Valider la capacité professionnelle (formation ou justificatifs d'expérience).
- Choisir le statut juridique : auto-entrepreneur pour démarrer, EURL ou SASU au-delà d'un certain chiffre d'affaires.
- Immatriculer l'activité (INPI guichet unique), obtenir le SIRET.
- Signer le mandat avec un intermédiaire déjà inscrit à l'ORIAS.
- Souscrire la RCP si elle n'est pas portée par le donneur d'ordre.
- Constituer le dossier ORIAS en ligne et payer la cotisation annuelle.
- Attendre la confirmation (2 à 4 mois selon les pics d'instruction), puis commencer à distribuer.
Rémunération : commissions, salaire et leviers
Le statut d'auto-entrepreneur convient aux débuts : charges allégées, comptabilité simple, plafond de chiffre d'affaires à 77 700 € en 2026. Au-delà, la société commerciale devient nécessaires pour optimiser la fiscalité et développer la structure. Pour les arbitrages communs aux métiers indépendants, voyez notre guide devenir agent commercial. Le mandataire est payé à la commission, fixée dans le mandat. Trois mécaniques cohabitent :
- Commission d'apport sur les contrats signés (entre 8 % et 25 % de la prime annuelle selon la branche).
- Commission récurrente sur les renouvellements (2 % à 10 % par an).
- Bonus de production ou de gestion sur volume.
D'après les données publiques de France Travail, un mandataire débutant tourne autour de 25 000 € brut annuels. Un conseiller confirmé avec un portefeuille mature de clients fidèles dépasse 50 000 € à 80 000 €, et les meilleurs commerciaux franchissent les 100 000 €. Chez AXA, les grilles internes parlent de 28 000 € à 35 000 € la première année, hors variable. Les écarts s'expliquent par les branches travaillées, la zone géographique et la capacité à fidéliser les clients en durée.
Pour aller plus loin sur les grilles, les taux par branche et la négociation, voyez notre guide rémunération du mandataire en assurance et le détail des branches d'assurance par où commencer.
Avantages, contraintes, points de vigilance
Le statut indépendant attire pour de bonnes raisons : liberté d'organisation, rémunération non bridée, possibilité de cumuler plusieurs mandats hors clauses d'exclusivité, transmission du portefeuille clients à terme. Le revers existe aussi : aucun revenu garanti les premiers mois, formation continue de 15 heures par an (DDA), responsabilité personnelle en cas de manquement au devoir de conseil. Les nouvelles règles européennes durcissent la traçabilité des opérations.
Un point sous-estimé : le mandat lui-même. Vérifiez la durée, les conditions de rupture, le sort du portefeuille en fin de relation, la grille de commissions, les zones d'exclusivité et la prise en charge des outils. Une clause de non-concurrence mal négociée peut bloquer votre activité deux ans après la rupture. Faites relire votre mandat par un avocat spécialisé avant signature. Et soignez la relation avec vos clients : dans ce secteur, le portefeuille se construit en trois à cinq ans, mais se perd en quelques mois de désintérêt.